請求書をメールで添付すると印紙はいらない|紙でも元からいらない
2026年10月12日
請求書をメールに添付して送れば、収入印紙はいりません。これは正しいのですが、理由がひとつずれて説明されています。 請求書は、紙で渡しても印紙がいりません。電子にしたから消えたわけではないのです。
ずれたまま覚えていると、困るのは別の場面です。オンラインで商談を終えて、合意した内容をPDFで送って、最後に「押印した原本も郵送しますね」と言ったとき。その一言で印紙が必要になる文書があります。何が電子で不要になり、何が紙に戻った瞬間に戻ってくるのかを、条文と国税庁の公式ページで確かめました。
私たちは税理士ではありません。ここにあるのは条文と公式ページに書いてあることだけです。自社の処理は顧問の税理士に確かめてください。
上位が答えているのは「電子なら不要」
「請求書 メール 添付 印紙 いらない」で検索すると、上位は会計ソフトや経費精算サービスの解説記事で埋まります。答えはどれも同じで、電子データで送れば印紙は貼らなくてよい、というものです。
結論は合っています。ただ10件を読んでも、印紙税が何に課されているのかは出てきません。「電子取引だから免除される」と読める書き方が多く、それでは「紙に戻ったら戻ってくるのか」が判断できません。
請求書は、課税文書の20種類に入っていない
印紙税が課されるのは、法律で決められた文書だけです。国税庁は条件の1つ目をこう書いています。
> 印紙税法別表第1(課税物件表)に掲げられている20種類の文書により証されるべき事項(課税事項)が記載されていること。
(No.7100 課税文書に該当するかどうかの判断・国税庁)残り2つは、当事者間で課税事項を証明する目的で作られたものであること、非課税文書でないことです。
この20種類に「請求書」はありません。 だから請求書は、紙に印刷して手渡しても郵送しても印紙はいりません。メールにしたから不要になったのではなく、最初から対象外です。
商談のあとに動く書類のうち、対象になるのは契約書と領収書です。領収書は第17号文書で、売上代金の受取書なら5万円未満は非課税、5万円以上100万円以下で200円と決まっています(No.7105 金銭又は有価証券の受取書、領収書・国税庁)。営業に関しない受取書も非課税です。
注意が必要なのは、文書の名前では決まらないところです。同じ国税庁のページが、請求書そのものについてこう書いています。
> 売掛金の請求書に「済」や「了」と表示してあり、その「済」や「了」の表示が売掛金を領収したことの当事者間の了解事項であれば、その文書は、売上代金の受領書(第17号の1文書)に該当することになります。
(No.7100・前掲。No.7105 では「代済」「相済」「了」が並んでいます)請求書に一言書き入れた瞬間に、領収書として扱われます。 要否を決めているのは、紙か電子かより前に、その紙に何を書いたかです。
課されていたのは「紙そのもの」だった
では電子にすると、なぜ要らなくなるのか。条文は一行です。
> 別表第一の課税物件の欄に掲げる文書には、この法律により、印紙税を課する。
(印紙税法第2条)納税義務者も第3条で「課税文書の作成者」と決まっています。対象は文書です。
> 印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません。
(取引先にメール送信した電磁的記録に関する印紙税の取扱い・国税庁)
つまり、電子取引が特別に免除されているのではありません。課税の対象になるものが、そこに存在していないという形です。国税庁は別の解説でもっとはっきり書いています。
> 請求書や領収書をファクシミリや電子メールにより貸付人に対して提出する場合には、実際に文書が交付されませんから、課税物件は存在しないこととなり、印紙税の課税原因は発生しません。
(コミットメントライン契約に関して作成する文書に対する印紙税の取扱い問2・国税庁)
「免除」と「存在しない」は、結果が同じでも扱いが違います。存在しないものが現れたら、課税は普通に起きます。
商談で合意して、最後だけ紙に戻すとき
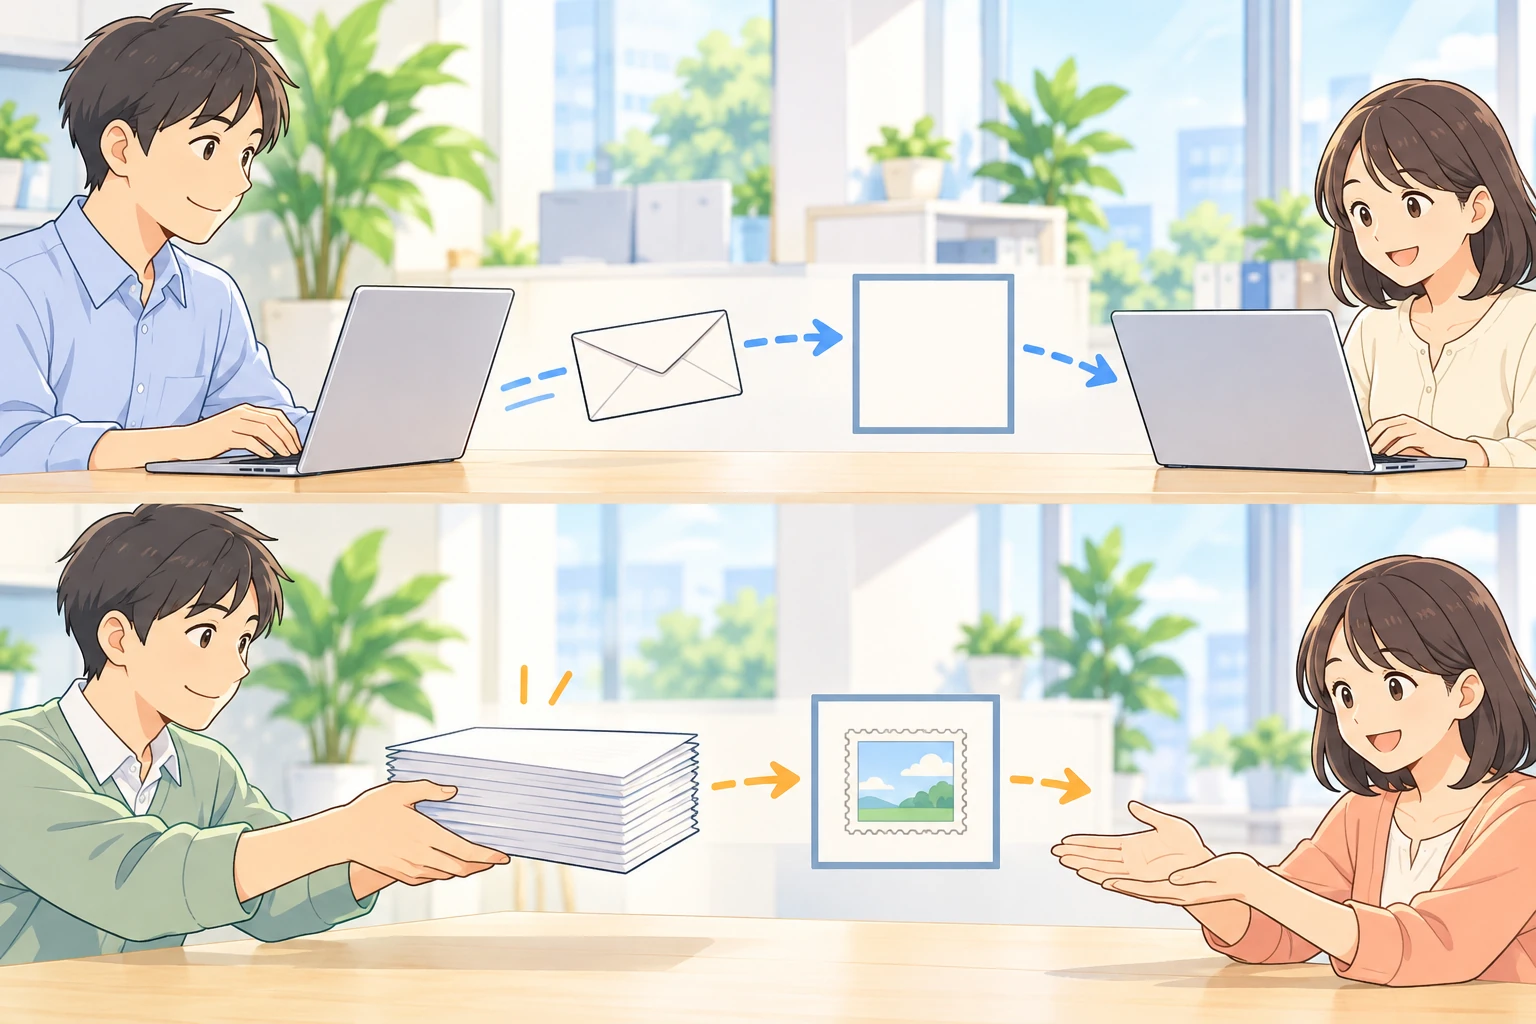
ここが上位10件に書かれていなかった部分です。
印紙税の「作成」は、紙を用意することではありません。福岡国税局の文書回答が印紙税法基本通達第44条を引いて、作成とは用紙に課税事項を記載して「当該文書の目的に従って行使すること」であり、作成の時とは交付の時だと説明しています。そのうえで、注文請書をPDFにしてメールで送る場合をこう結びます。
> 注文請書の現物の交付がなされない以上、たとえ注文請書を電磁的記録に変換した媒体を電子メールで送信したとしても、ファクシミリ通信により送信したものと同様に、課税文書を作成したことにはならないから、印紙税の課税原因は発生しないものと考える。 > ただし、電子メールで送信した後に本注文請書の現物を別途持参するなどの方法により相手方に交付した場合には、課税文書の作成に該当し、現物の注文請書に印紙税が課されるものと考える。
(注文請書を電磁的記録に変換して電子メールで送信した場合の印紙税の課税関係について・福岡国税局。回答は平成20年10月24日付で「貴見のとおりで差し支えありません」)
課税は、押した時ではなく渡した時に起きます。 先の国税庁の解説も、送信後に正本を持参すれば「その正本となる文書は、それぞれ印紙税の課税文書となります」としています。
オンライン商談で起きるのは、この順番です。画面で内容を確かめ、PDFで送って合意し、そのあと「記名押印した原本を1部ずつ持ちましょう」と決める。合意までの経路が電子だったことは、最後の紙に影響しません。
「写し」と書いても課税されるものがある
メールで送ったものを相手が印刷した紙は、課税されません。正本は送付元に残り、出力された文書は写しと同様に扱われます。ただし同じページは、課税される写しの形を2つ挙げています。
> (1) 契約当事者の双方または文書の所持者以外の一方の署名または押印があるもの > (2) 正本などと相違ないこと、または写し、副本、謄本等であることなどの契約当事者の証明のあるもの
(No.7120 契約書の写し、副本、謄本等・国税庁)
「写し」と表書きしたかどうかではなく、相手の署名押印か証明が付いているかで分かれます。 自分だけの印鑑を押したものは、相手への証明にならないので対象外です。
自社で保管する送信用の原本も、交付されていないので課税文書に当たりません。しかも後日それを訴訟の証拠として第三者に提出しても、その時点で課税文書に変わることはないとされています(コミットメントライン契約の取扱い・問2)。紙の控えを手元に置く運用は、ここで説明が付きます。
オンラインで終えるというのは、文書を動かさないこと
紙で作って貼り忘れた場合の額も条文にあります。印紙税法第20条第1項は、納付しなかった額と「その二倍に相当する金額との合計額」を過怠税として徴収するとしています。合わせて3倍で、第4項により合計が1,000円に満たないときは1,000円です。額そのものは小さく、重いのはどの紙が課税文書だったかを後から数え直す作業のほうです。
判断に必要なのは3つだけです。
- その書類が20種類に入っているか。 請求書は入っていません。領収書と契約書は入っています
- 紙の現物が相手の手に渡るか。 渡らなければ課税文書の作成は起きません
- あとから紙に戻していないか。 電子で送った後の郵送や持参で、その紙に戻ってきます
抜けやすいのは3つ目です。1と2だけで「うちは電子化したから印紙は関係ない」と決めると、押印のために1部だけ郵送する習慣が残っていたときに取りこぼします。
確かめられなかったこと
- 「請求書」が20種類に無いことは、請求書に「済」「了」と書いたときだけ第17号になるという国税庁の説明から読みました。請求書を名指しで対象外と書いた公式の一文は見つけていません
- 画面に資料を映しただけの場合。印紙税は「交付」で線を引くので現物は渡っていませんが、画面共有を名指しで扱った公式の記述は見つけられませんでした
- 福岡国税局の文書回答は平成20年のもので、ページ自身が「福岡国税局としての見解であり、事前照会者の申告内容等を拘束するものではありません」と書いています。電磁的記録が文書に含まれないことは、国税庁の質疑応答事例(令和7年8月1日現在の法令・通達等に基づくとの注記つき)の側で確かめました
Meetnect(meetnect.com)は、料金のカード決済を Stripe に任せています。決済画面では請求先住所を必須で取り、法人の登録番号を任意で入れられるようにしました(src/worker.js:985-986)。請求書と領収書はそこから電子で出るので、こちらで紙を1枚も作っていません。 サーバー側のコード(src/)に「領収」という語は1件もありません。意図して電子にしたというより、紙を作る工程が最初から無かった、というのが正確です。課税されるのは渡した紙のほうなので、作らなければ数える対象も生まれません。